
결론부터 말씀드리면, 법인이 가진 일반적인 상가·사무실 빌딩의 땅은 이번 정부안에서 종합부동산세 세율이 바뀌지 않습니다. 달라지는 곳은 세 군데입니다. 첫째, 건물값이 땅값의 5%가 안 되는 오래된 건물의 땅. 둘째, 나대지처럼 건물 없이 놀리는 땅. 셋째, 사업에 쓰지 않는 땅을 팔 때의 법인세입니다. 셋 모두 아직 확정 전이며, 국회 심사와 입법예고 결과에 따라 바뀔 수 있습니다.
안녕하세요, 원빌딩부동산중개(주) 부빅터 장준혁입니다. 8월에 나온 2026년 세제개편안을 두고 “법인 건물도 세금이 오르느냐”는 질문을 자주 받습니다. 지금 국회에서 심사 중이라 숫자를 단정할 수는 없지만, 법인 명의로 빌딩을 가진 분이 미리 확인해 둘 곳은 정리해 드릴 수 있습니다.
지금 어디까지 왔나
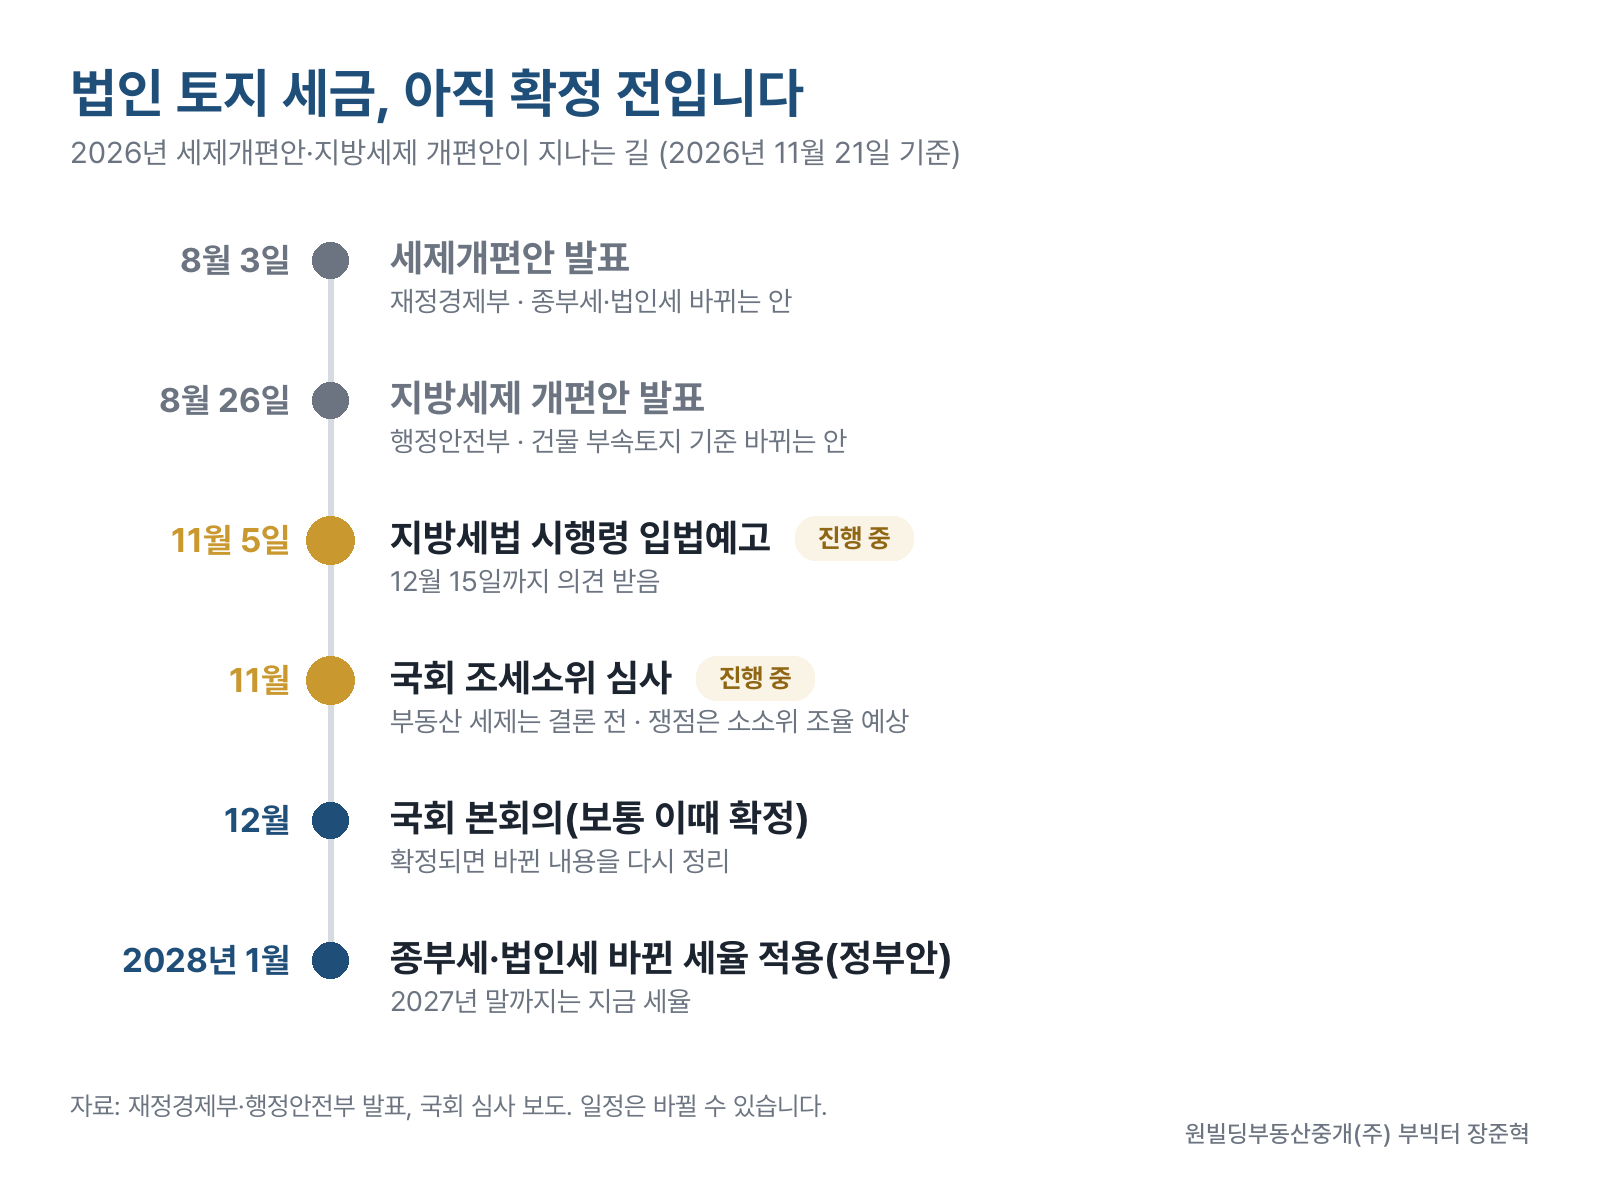
2026년 세제개편안·지방세제 개편안 진행 일정(2026년 11월 21일 기준)
국세(종합부동산세·법인세) 쪽은 국회 재정경제기획위원회 조세소위에서 심사 중입니다. 11월 20일까지 다섯 차례 회의를 열었지만 부동산 세제는 아직 결론을 내지 못했고, 남은 쟁점은 여야 간사가 참여하는 소소위원회에서 조율될 것으로 보입니다. 논의의 중심은 주택분 종부세 공제액과 공정시장가액비율이며, 이 글에서 다루는 법인 토지 쪽 정부안이 바뀌었다는 보도는 아직 없습니다. 재산세 쪽 기준은 시행령 개정안이 12월 15일까지 입법예고 중입니다. 종부세·법인세의 바뀐 세율은 정부안대로라면 2028년부터 적용되고, 2027년 말까지는 지금 세율입니다.
법인 빌딩 땅, 어느 쪽이냐에 따라 영향이 다릅니다
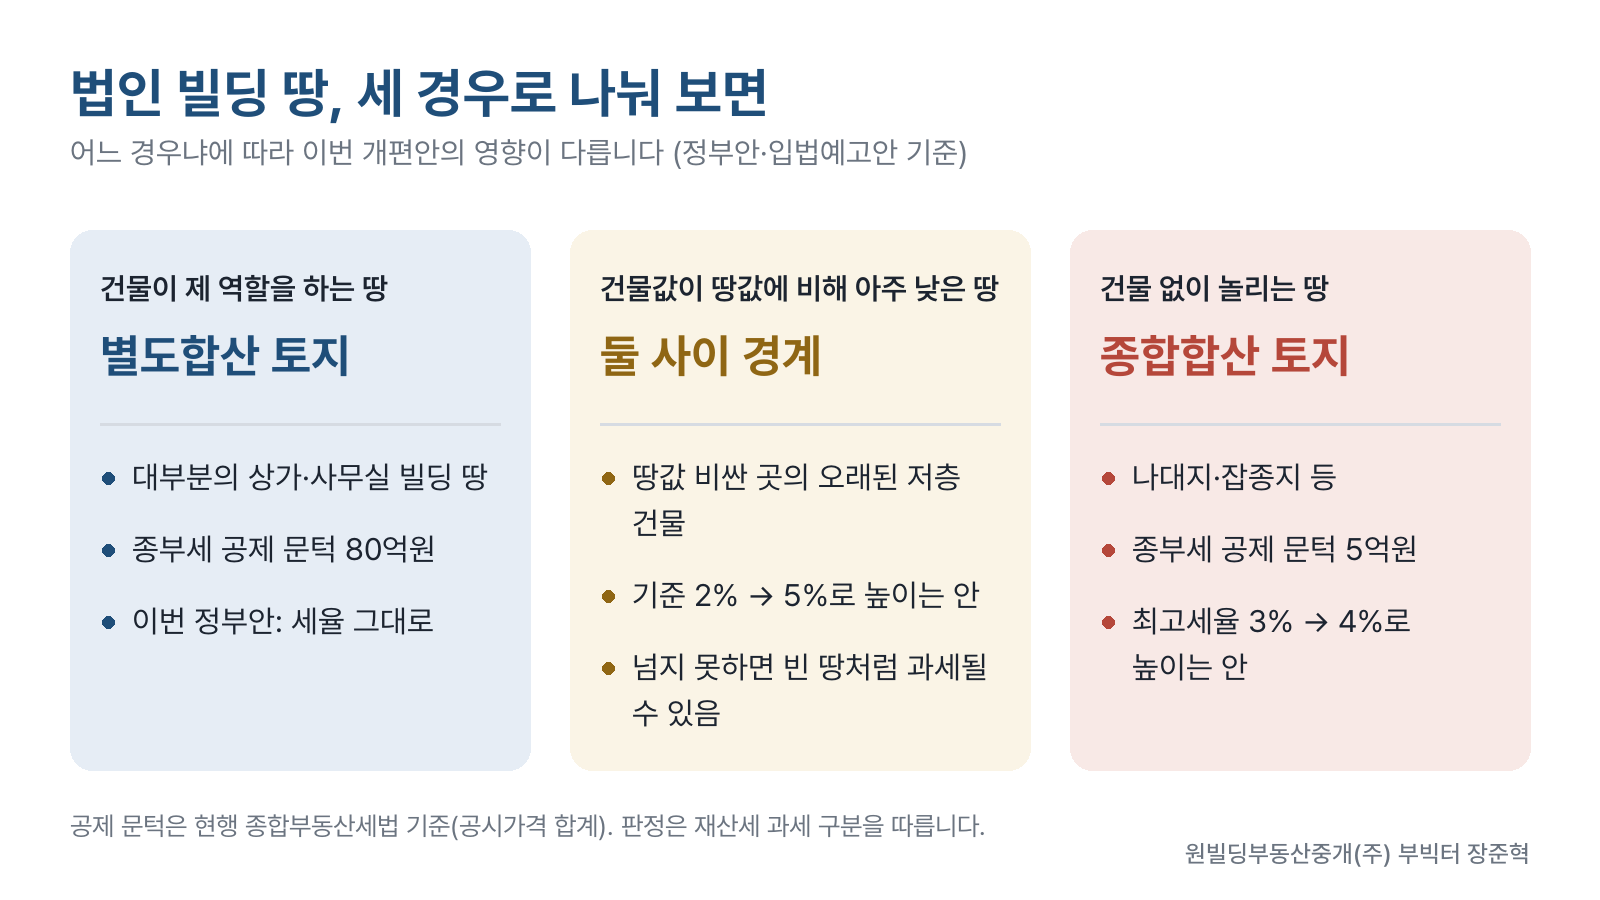
법인 빌딩 땅을 세 경우로 나눠 본 이번 개편안의 영향
재산세는 땅을 종합합산·별도합산·분리과세로 나눠 매기고, 종부세는 그중 종합합산과 별도합산 토지에 붙습니다. 건물이 제 역할을 하는 땅은 ‘별도합산’, 건물 없이 놀리는 땅은 ‘종합합산’이고, 이번에 문제가 되는 것은 그 둘 사이의 경계입니다. 종합합산 토지는 종부세가 붙는 문턱(공시가격 합계 5억원)이 별도합산(80억원)보다 훨씬 낮고, 이번 정부안은 그 최고세율(과세표준 45억원 초과)을 3%에서 4%로 올립니다. 별도합산 토지는 현행 유지입니다.
오래된 건물의 땅이 ‘빈 땅’으로 보일 수 있습니다
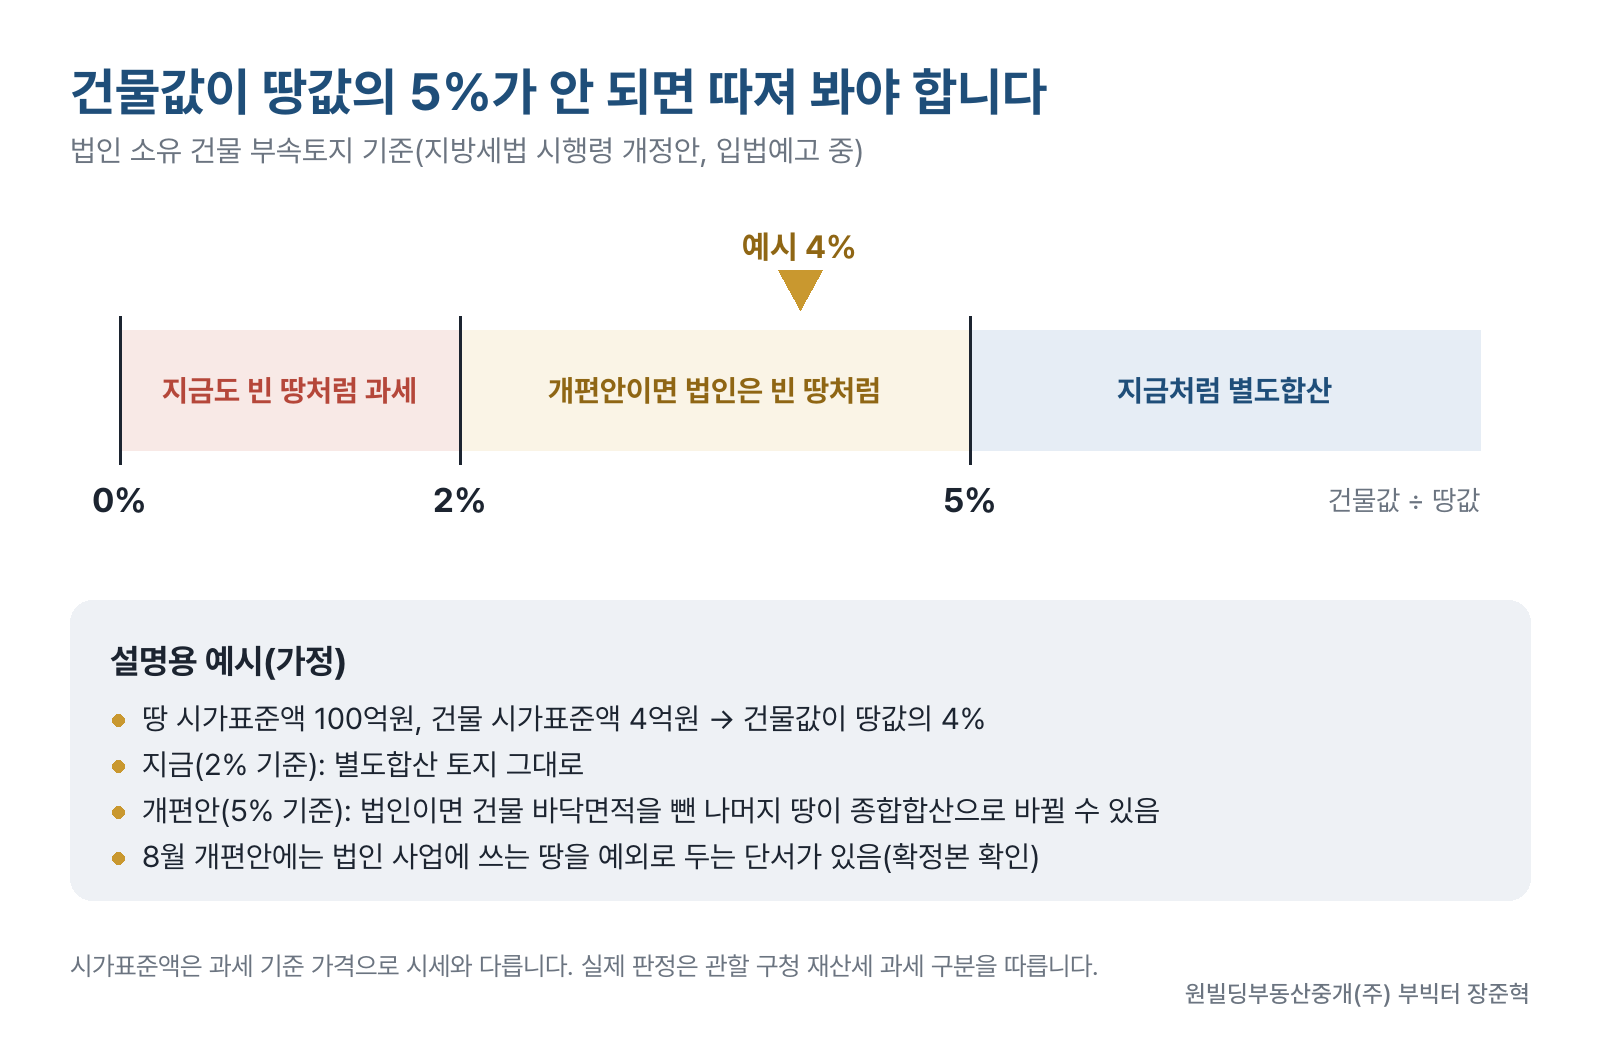
건물값이 땅값의 몇 %인지에 따라 달라지는 과세 구분(설명용 예시 포함)
가장 먼저 확인하실 곳은 여기입니다. 지금은 건물 시가표준액이 땅 시가표준액의 2%에 못 미칠 때만 그 땅(건물 바닥면적 부분 제외)을 별도합산에서 뺍니다. 입법예고안은 법인 소유 건물에 한해 이 기준을 5%로 높입니다. 땅값이 많이 오른 지역에 오래된 저층 건물이 선 경우, 건물값 비율이 2~5% 사이에 들 수 있습니다.
다만 8월 행정안전부 개편안에는 법인이 그 땅을 사업에 쓰면 예외로 두는 단서가 함께 들어 있습니다. 임대용 빌딩이 이 예외에 들어가는지는 확정된 시행령 문구를 보고 판단해야 합니다.
팔 때: 비사업용 토지 법인세 추가과세 10%→20%
법인이 사업에 쓰지 않는 땅(비사업용 토지)을 팔면 지금은 양도 차익에 법인세 10%를 더 냅니다. 정부안은 이를 20%로 올리고, 2028년 1월 1일 이후 파는 분부터 적용합니다. 건물이 선 땅이 모두 비사업용 토지가 되는 것은 아니며, 판정은 지목·실제 쓰임·기간을 함께 봅니다. 놀리는 땅이나 사업에 쓰지 않는 주차장 부지를 가진 법인이라면 2027년 말까지가 처분 시기를 따져 볼 기간입니다.
지금 확인해 두실 네 가지
- 재산세 고지서에서 우리 땅이 별도합산인지 종합합산인지
- 건물 시가표준액과 땅 시가표준액의 비율이 5% 아래인지
- 건물 없이 놀리는 땅·주차장 부지가 따로 있는지
- 팔 계획이 있다면 2027년 안과 2028년 뒤의 세금 차이
건물에 주택이 섞여 있다면 주택분 종부세 개편도 따로 봐야 합니다. 주택분은 국회에서 공제액을 두고 논의가 이어지고 있어 확정 뒤 다시 정리하겠습니다.
자주 묻는 질문
Q. 법인 명의 상가빌딩이면 종부세가 오르나요?
일반적인 상가·사무실 빌딩의 땅(별도합산)은 이번 정부안에서 세율이 그대로입니다. 다만 건물값이 땅값에 비해 아주 낮으면 과세 구분이 바뀔 수 있어, 위 5% 기준을 먼저 확인하시기 바랍니다.
Q. 2027년 안에 파는 것이 유리한가요?
비사업용 토지에 해당하는 땅이라면 2028년 전후로 법인세 추가과세율이 달라집니다(정부안). 해당 여부와 실제 세액은 세무사와 함께 확인하시는 것이 안전합니다.
Q. 언제 확정되나요?
국세는 보통 12월 국회 본회의에서 정해지고, 재산세 기준은 입법예고(12월 15일까지) 뒤 시행령이 공포되면 정해집니다. 확정되면 바뀐 내용을 다시 정리해 드리겠습니다.
참고 자료: 재정경제부 「2026년 세제개편안」(2026-08-03), 행정안전부 「2026년 지방세제 개편안」(2026-08-26)·지방세법 시행령 개정안 입법예고(2026-11-05), 법률신문(법무법인 광장 정리), 조세금융신문, 한국세정신문, 뉴스핌(2026-11-11)·서울경제(2026-11-20) 보도. 2026년 11월 21일 기준이며 국회 심사 결과에 따라 달라질 수 있습니다.
원빌딩부동산중개(주) 부빅터 장준혁은 법인·장기 보유 건물주의 보유와 매각 시기 검토를 실거래 자료로 도와드리고 있습니다. 세금 계산은 세무사 확인이 필요합니다.
본 콘텐츠는 공개된 정부 발표와 보도를 바탕으로 한 일반적인 정보이며, 세무 자문이나 특정 매물의 매매를 권유하는 내용이 아닙니다.