
같은 주소의 재거래 기록으로 보는 건물의 쓰임과 가격
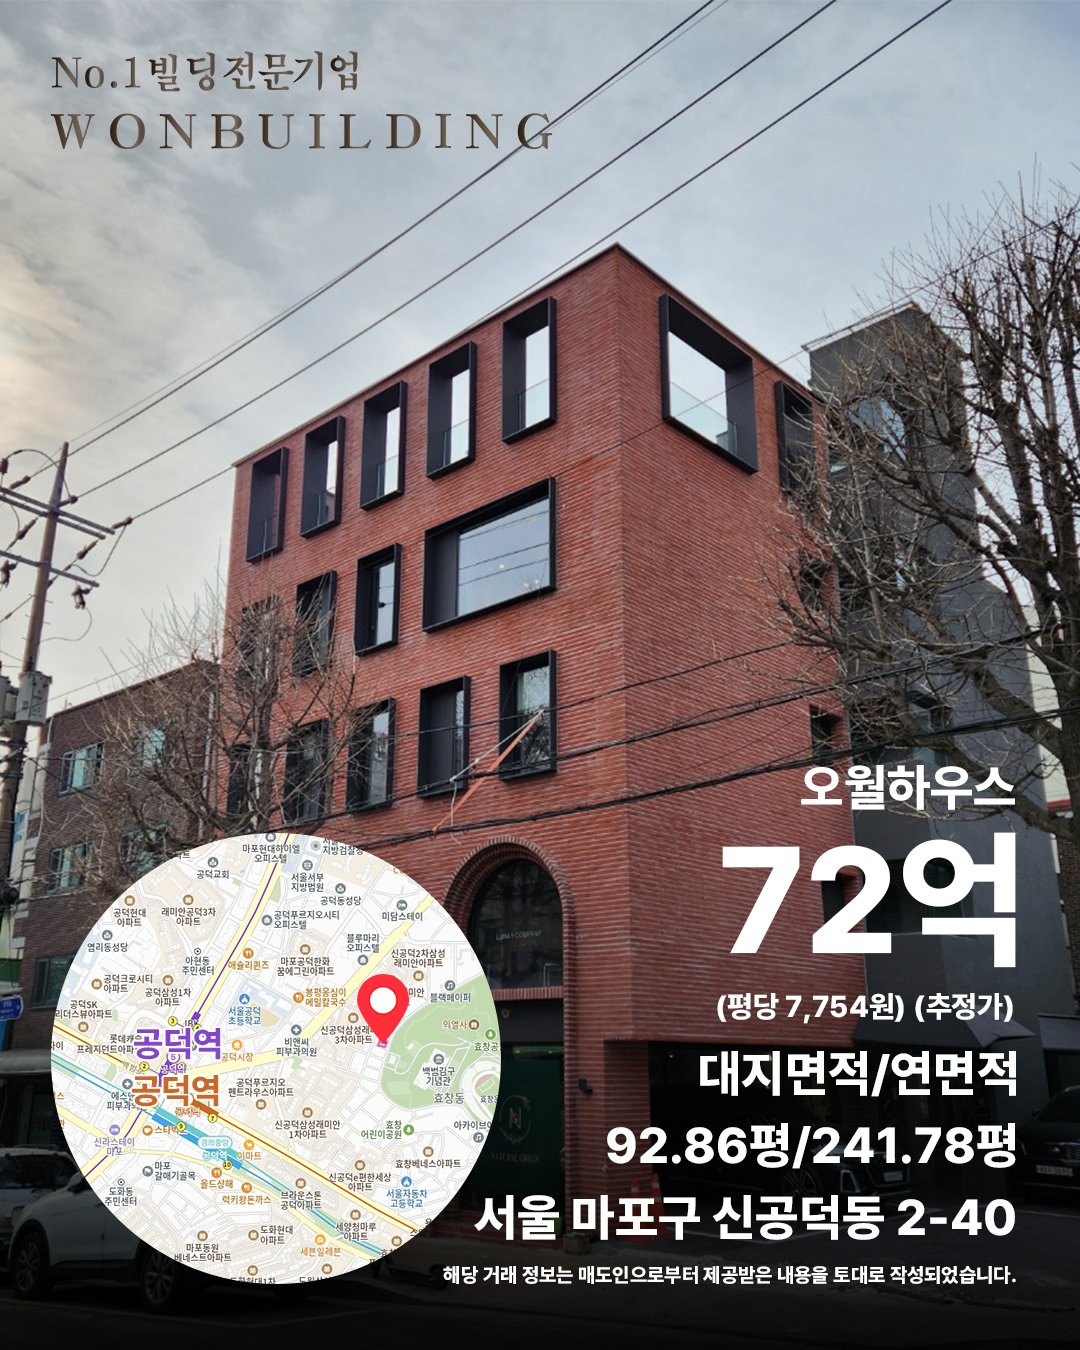
신공덕동 2-40 (원빌딩부동산중개 매각사례 카드)
같은 주소의 건물이 다시 팔린 기록은 가격을 읽는 가장 좋은 자료입니다. 다만 두 거래 사이에 건물이 달라졌다면 읽는 법도 달라집니다. 서울 마포구 신공덕동 2-40번지는 공덕역과 효창공원 사이에 있는 건물로, 2020년 7월과 2026년 8월에 한 번씩 거래됐습니다. 두 번 모두 국토교통부에 신고된 금액이 남아 있습니다. 6년 사이에 무엇이 달라졌는지 신고 자료로 따라가 보겠습니다.
두 번의 거래
이 건물은 건축물대장 기준으로 1993년 11월 사용승인을 받은 지하 1층·지상 4층 철근콘크리트구조의 제2종근린생활시설입니다. 연면적은 799.34㎡(241.8평), 용적률은 200%이고 승강기 1대가 있습니다. 토지는 제2종일반주거지역에 있습니다.
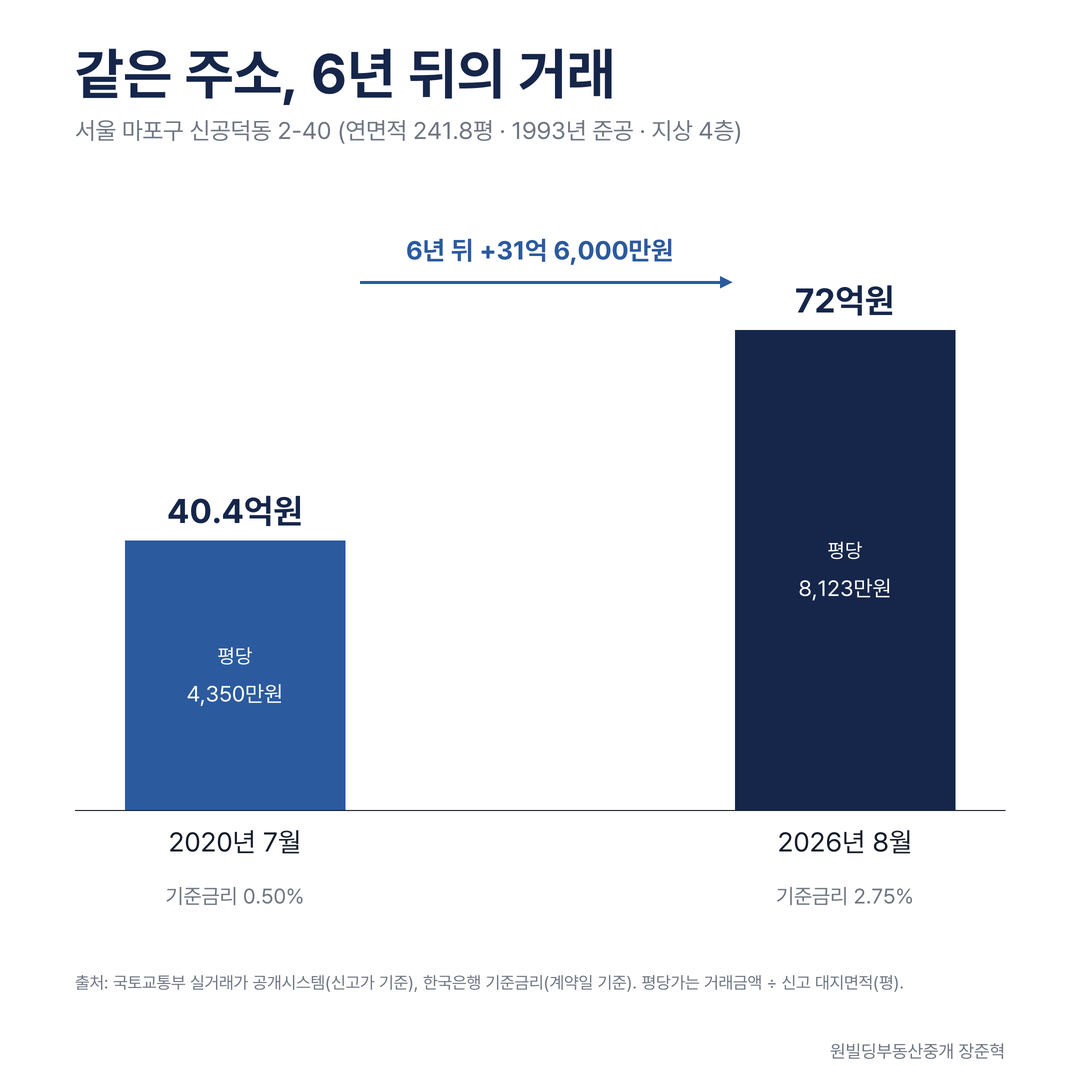
신공덕동 2-40의 두 번의 거래 (국토교통부 신고가)
- 2020년 7월: 40억 4,000만원 (신고 대지 307㎡, 대지 평당 4,350만원)
- 2026년 8월: 72억원 (신고 대지 293㎡, 대지 평당 8,123만원). 6년 만에 31억 6,000만원 올랐습니다.
가장 최근 거래는 국토교통부 신고 기준으로 매도자와 매수자가 모두 법인인 중개거래였습니다.
두 거래 사이에 달라진 것
건축물대장에는 두 거래 사이인 2021년 6월 28일에 증축과 대수선을 한 기록이 있습니다. 첫 번째 거래 약 11개월 뒤입니다. 외벽 마감재료를 바꾸고 건물을 보수했으며 승강기를 설치한 내용 등이 적혀 있습니다. 실거래 신고 자료에서도 같은 변화가 보입니다.
- 신고된 연면적은 2020년 791.93㎡에서 2026년 799.34㎡로 늘었습니다.
- 2020년 거래는 상업업무용 자료와 단독·다가구 자료에 함께 신고됐습니다. 건물 안에 주택으로 쓰는 부분이 있었다는 뜻입니다. 2026년 거래는 상업업무용 자료에만 신고됐습니다.
- 신고된 대지면적은 2020년 307㎡에서 2026년 293㎡로 바뀌었습니다. 이 글의 평당가는 각 거래의 신고 대지면적으로 계산했습니다.
지번은 같지만 건물은 달라졌습니다. 1993년에 지은 건물이 외관을 새로 하고 승강기를 갖춘, 전체를 근린생활시설로 쓰는 건물이 되어 다시 거래된 것입니다.
금리가 오른 6년
첫 번째 거래가 있었던 2020년 7월의 한국은행 기준금리는 0.50%로 역대 가장 낮았습니다. 두 번째 거래가 이뤄진 2026년 8월 12일의 기준금리는 2.75%였습니다. 그 사이 마포구에서 신고된 빌딩 매매는 2020년 699건에서 2023년 206건까지 줄었고, 2025년에는 349건으로 회복했습니다.
자금 조달 부담이 커진 시기에 6년 전보다 31억 6,000만원 높은 가격으로 거래가 이뤄졌습니다. 매수자가 6년 전과 같은 건물을 산 것이 아니라, 증축과 대수선을 거쳐 쓰임이 달라진 건물을 샀다고 보면 이해하기 쉽습니다.
이 기록에서 배울 점
매각을 검토하신다면 건물의 쓰임이 가격에 반영된다는 점을 보시기 바랍니다. 같은 땅, 같은 뼈대의 건물이라도 어떤 용도로 얼마나 채워 쓸 수 있는지에 따라 매수자가 보는 가치가 달라집니다. 매각 전에 건물을 손볼지, 지금 상태로 매각할지는 비슷한 건물의 실거래를 놓고 따져 볼 일입니다.
매수를 검토하신다면 두 가지를 보시기 바랍니다.
- 같은 주소의 옛 거래가와 비교할 때는 그 사이에 건물이 달라졌는지 먼저 확인해야 합니다. 건축물대장의 용도와 연면적, 실거래 신고의 건물 유형을 나란히 보면 알 수 있습니다.
- 매매 가격 차이가 곧 수익은 아닙니다. 그 사이에 건물을 손보는 데 든 공사비와 보유 기간의 대출 이자, 거래 비용이 있기 때문입니다. 예를 들어 상업용 건물을 72억원에 살 때 내는 취득세는 일반적인 세율 4.6%를 적용하면 약 3억 3,100만원입니다.
신공덕동의 최근 거래와 시세 흐름은 부빅터 동네별 시세에서 확인하실 수 있습니다.
정리
신공덕동 2-40의 두 번의 거래는 같은 주소라도 건물을 손봐 쓰임이 달라지면 가격이 다시 매겨진다는 것을 보여 줍니다. 이 글은 신고된 매매 가격과 건축물대장을 중심으로 정리했습니다. 공사 비용과 임대 수입처럼 거래 당사자의 정보에 해당하는 내용은 다루지 않았습니다.
원빌딩부동산중개 장준혁 차장은 같은 건물·같은 조건의 실거래를 기준으로 매입과 매각의 가격 기준을 함께 검토해 드리고 있습니다.
본 콘텐츠는 국토교통부 실거래가 공개시스템의 신고 자료와 건축물대장을 바탕으로 한 일반적인 시장 정보이며, 특정 매물의 매매를 권유하는 내용이 아닙니다. 취득세 계산은 이해를 돕기 위한 단순 예시이며 실제 세액은 조건에 따라 다릅니다. 투자 결정 전 전문가 상담과 실사를 권장합니다.